Desde el 2 de abril de 2026 rige la Ley 2452 de 2025, nuevo Código Procesal del Trabajo y de la Seguridad Social, que regula de forma expresa las cauciones en los procesos laborales iniciados desde esa fecha. Esta guía explica cómo funcionan las pólizas judiciales en los procesos civiles, comerciales y de familia (Código General del Proceso) y qué cambia en lo laboral.
Esta guía está diseñada para abogados litigantes, empresas y profesionales del derecho que necesitan comprender el ecosistema actual de las cauciones judiciales con información verificada, actualizada y práctica.
¿Qué encontrarás en esta guía?
- Marco legal actualizado: CGP y Ley 2452 de 2025
- Naturaleza jurídica de la caución judicial
- Tipos de pólizas según etapa procesal
- Costos de referencia 2026
- Requisitos de emisión y contragarantías
- Fundamento normativo y jurisprudencia
- Proceso de emisión digital paso a paso
1. ¿Qué es una Póliza Judicial?
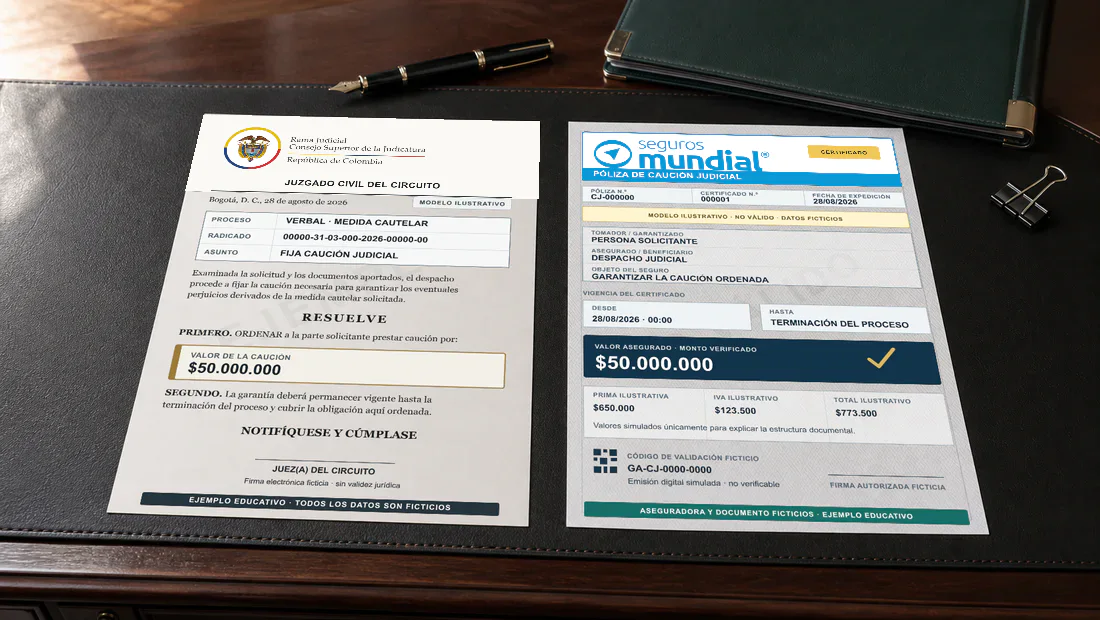
La póliza judicial —técnicamente denominada Seguro de Caución Judicial— es un contrato de seguro mediante el cual una compañía aseguradora garantiza ante un juez o tribunal el cumplimiento de obligaciones procesales ordenadas en el marco de un proceso judicial.
Diferencia fundamental: Caución vs. Póliza
Es crítico entender esta distinción:
- Caución judicial: Es la obligación procesal que ordena el juez como garantía de responsabilidad o cumplimiento. Es el concepto jurídico.
- Póliza judicial: Es uno de los medios para prestar esa caución. Es el instrumento práctico más utilizado.
La caución puede prestarse mediante:
- Dinero: Consignación en cuenta de depósitos judiciales
- Garantía real: Hipoteca o prenda (poco usual por complejidad)
- Póliza de compañía de seguros: El medio más usado en la práctica
- Títulos: Títulos de deuda pública, certificados de depósito a término o títulos similares constituidos en instituciones financieras (art. 603 CGP)
- Garantía bancaria: A primer requerimiento (menos común)
2. Marco Legal Actualizado 2026
2.1. Código General del Proceso (Base Civil)
El artículo 603 del CGP (Ley 1564 de 2012) regula las clases de caución y la oportunidad para constituirlas: pueden ser reales, bancarias u otorgadas por compañías de seguros, o en dinero, títulos de deuda pública, certificados de depósito a término o títulos similares. La providencia que la ordena indica su cuantía y el plazo para constituirla cuando la ley no los señala; si no se presta a tiempo, el juez resuelve sobre los efectos de la renuencia. El artículo 604 ordena al juez calificar la suficiencia de la caución y aceptarla o rechazarla; si no cumple los requisitos, se tiene por no constituida.
Artículos clave del CGP:
- Arts. 588 a 602: Medidas cautelares; arts. 603 y 604: cauciones
- Arts. 590, 597 (numeral 3) y 602: Impedir o levantar medidas cautelares mediante caución
- Art. 306: Ejecución de la sentencia ante el mismo juez; si no se pide a tiempo, pueden levantarse medidas practicadas en el proceso declarativo (arts. 590, parágrafo segundo, y 597, numeral 6)
Montos y plazos que fija el CGP:
- Art. 590, numeral 2 (procesos declarativos): para que se decrete la medida, el demandante presta caución equivalente al 20 % del valor de las pretensiones estimadas en la demanda. El juez puede aumentarla o disminuirla. No se exige para embargos y secuestros posteriores a la sentencia favorable de primera instancia.
- Art. 599 (procesos ejecutivos): el ejecutado que proponga excepciones de mérito, o el tercero afectado, puede pedir que el ejecutante preste caución de hasta el 10 % del valor actual de la ejecución. Debe prestarse dentro de los 15 días siguientes a la notificación del auto que la ordena, so pena de levantamiento de la medida. No procede si el ejecutante es una entidad vigilada por la Superintendencia Financiera o una entidad de derecho público.
- Art. 602 (procesos ejecutivos): el ejecutado evita o levanta embargos y secuestros si presta caución por el valor actual de la ejecución aumentado en un 50 %.
- Art. 341 (casación): para suspender el cumplimiento de la sentencia, la caución se constituye dentro de los 10 días siguientes a la notificación del auto que la fija; si no se presta o es insuficiente, se ejecuta la sentencia.
2.2. Ley 2452 de 2025: Revolución en Materia Laboral
La promulgación de la Ley 2452 del 2 de abril de 2025 representa el cambio más significativo en décadas para el derecho procesal laboral colombiano. Esta norma regula de forma expresa las medidas cautelares y las cauciones en los procesos laborales. Antes, el artículo 85A del Código Procesal del Trabajo ya permitía imponer caución al demandado y, desde la Sentencia C-043 de 2021, la Corte Constitucional admitió en lo laboral las medidas cautelares innominadas del artículo 590 del CGP. Su entrada en vigencia es el 2 de abril de 2026 (un año después de su publicación); los procesos iniciados antes de esa fecha continúan rigiéndose por la normativa anterior.
Cambios críticos de la Ley 2452:
1. Medidas cautelares en procesos declarativos (arts. 315 y 316):
Desde la presentación de la demanda, el juez laboral puede decretar la inscripción de la demanda sobre bienes sujetos a registro del demandado y cualquier otra medida razonable para proteger el derecho o asegurar la efectividad de la pretensión. El embargo y secuestro de esos bienes solo procede si la sentencia de primera instancia es favorable al demandante. Para decretar las medidas, el demandante debe prestar la caución que fije el juez, de hasta el 10 % del valor de las pretensiones, para responder por costas y perjuicios. El demandado puede impedirlas o pedir su levantamiento si presta caución por el valor de las pretensiones.
2. Recurso de Casación y Suspensión:
Al interponer el recurso, el recurrente puede pedir que se suspenda el cumplimiento de la sentencia del tribunal si ofrece caución suficiente para garantizar los perjuicios que la suspensión cause a la contraparte (art. 243). El tribunal fija el monto y la naturaleza de la caución en el auto que concede el recurso, y debe constituirse dentro de los diez (10) días siguientes a su notificación; si no se presta o no cumple lo ordenado, la sentencia puede ejecutarse.
3. Auxiliares de Justicia:
El artículo 33, numeral 1, de la Ley 2452 dispone que solo pueden ser designados secuestres quienes tengan licencia conforme a la reglamentación del Consejo Superior de la Judicatura. Para obtenerla deben garantizar el cumplimiento de sus deberes y la indemnización de los perjuicios por indebida administración de los bienes, mediante las garantías que esa reglamentación determine.
2.3. Regulación de la Superintendencia Financiera
Antes de radicar una póliza, verifique que la aseguradora esté autorizada por la Superintendencia Financiera de Colombia y valide la autenticidad del documento en el canal de verificación de la aseguradora (código QR o consulta web).
3. Naturaleza Jurídica y Principios
Según las condiciones generales usuales de estas pólizas, la caución judicial se rige por los siguientes principios:
3.1. No es una Fianza Solidaria
La aseguradora no se convierte en codeudora solidaria de la obligación principal debatida en el proceso. Su obligación se limita a pagar la indemnización hasta el monto asegurado una vez ocurra el siniestro jurídico.
3.2. Definición del Siniestro
A diferencia de otros seguros donde el siniestro es físico (incendio, choque), en la caución judicial el siniestro es un hecho jurídico complejo: existe cuando hay providencia judicial o administrativa debidamente ejecutoriada (en firme) que declara el incumplimiento del tomador y ordena el pago de la caución.
3.3. Carácter Indemnizatorio
La póliza busca reparar el daño sufrido por el beneficiario (contraparte o despacho judicial). Cubre el monto asegurado que usualmente corresponde a pretensiones, costas o perjuicios tasados por el juez.
4. Tipos de Pólizas Judiciales según Etapa Procesal
El mercado asegurador ha estandarizado productos para cada necesidad procesal:
| Tipo de Caución | Propósito Legal | Momento Procesal |
|---|---|---|
| Para Decretar Medidas Cautelares | Garantizar perjuicios al demandado si la medida es injusta | Al presentar demanda o solicitar embargo |
| Para Levantar Medidas (Contracaución) | Sustituir bien embargado para liberarlo | En cualquier etapa antes de remate |
| Caución del ejecutante (art. 599 CGP) | Responder por los perjuicios de las medidas practicadas; la pide el ejecutado que propone excepciones de mérito o el tercero afectado | Hasta el 10 % del valor actual de la ejecución, dentro de los 15 días siguientes a la notificación del auto que la ordena, so pena de levantamiento |
| Para Recurso de Casación | Suspender cumplimiento del fallo de 2ª instancia | Se pide al interponer el recurso; se constituye dentro de los 10 días siguientes a la notificación del auto que la fija (art. 341 CGP; art. 243, Ley 2452 de 2025) |
| Agencia oficiosa procesal (laboral) | Garantizar costas y perjuicios si la parte no ratifica lo actuado por el agente oficioso | Dentro de los 10 días siguientes a la notificación del auto admisorio; hasta el 10 % de las pretensiones (art. 41, Ley 2452 de 2025) |
Para cada tipo de proceso judicial existe una póliza específica diseñada para cubrir los riesgos propios de esa etapa. La elección correcta del tipo de caución es fundamental para evitar rechazos y garantizar la efectividad de la medida solicitada.
Consultar por WhatsApp
5. Costos Reales y Requisitos de Emisión 2026
5.1. Estructura de Costos (Pricing del Mercado)
El costo de la póliza (prima) se determina por una tasa aplicada al valor asegurado, ajustada por el perfil de riesgo del cliente y la duración estimada del proceso.
| Concepto | Rango referencial 2026 (varía según aseguradora) | Factores de Variación |
|---|---|---|
| Tasa sobre el valor asegurado | 1.0% - 3.5% sobre valor asegurado | Solidez financiera, tipo de proceso (penal/fiscal más caro), duración estimada |
| Prima Mínima | $150.000 - $300.000 + IVA | Políticas de cada aseguradora |
| Gastos de Expedición | $15.000 - $60.000 fijos | Gastos administrativos |
| IVA | 19% sobre prima y gastos | Tarifa legal vigente |
Ejemplo práctico para 2026:
Ejemplo ilustrativo para una caución de $100.000.000 (el valor real depende de la cotización):
- Prima (tasa ilustrativa del 2 %): $2.000.000
- Gastos de expedición: $40.000
- IVA (19 % sobre prima y gastos): $387.600
- Total ilustrativo: $2.427.600
SMMLV 2026: $1.750.905
Civiles:
- Mínima Cuantía: Hasta $70.036.200
- Menor Cuantía: $70.036.201 a $262.635.750
- Mayor Cuantía: Más de $262.635.750
📊 Ver tabla completa de cuantías 2026 (Civil, Laboral, C.A., Arbitraje) →
5.2. Requisitos Documentales para Emisión
Obtener una póliza judicial no es automático. Las aseguradoras realizan análisis de riesgo financiero (underwriting) del tomador:
Documentos que suelen pedir las aseguradoras (varían según la compañía, el monto y el perfil del tomador):
- Copia del auto judicial: Que ordena la caución, especificando cuantía y objeto
- Estados financieros: Balance y Estado de Resultados con corte reciente (2025-2026), firmados por contador y, si aplica, por revisor fiscal
- Declaración de renta: Del último año gravable
- Formularios SARLAFT: Para cumplimiento antilavado
- Contragarantías (crítico):
- Pagaré en blanco con carta de instrucciones
- Depósito en garantía (10-20% del valor asegurado)
- Garantía real (hipoteca) en casos excepcionales
5.3. Exclusiones Importantes
Según las condiciones usuales, las pólizas judiciales suelen excluir (revise el clausulado de cada póliza):
- Lucro cesante, salvo acuerdo expreso (art. 1088 del Código de Comercio)
- Fuerza mayor o caso fortuito
- Actos meramente potestativos
- Multas punitivas o sanciones penales

6. Fundamento Normativo y Jurisprudencia
6.1. El Derecho a la Contracaución: Fundamento Normativo y Jurisprudencial
El derecho del demandado o ejecutado a impedir o levantar medidas cautelares prestando una contracaución no depende de una sola sentencia: está consagrado expresamente en el Código General del Proceso y respaldado por la jurisprudencia constitucional sobre proporcionalidad.
Fundamento normativo (CGP):
- Art. 590 (numeral 1, literal b, inciso tercero, y literal c, último inciso): En procesos declarativos, el demandado puede impedir la práctica de las medidas cautelares relacionadas con pretensiones económicas, o pedir su levantamiento, si presta caución que garantice el cumplimiento de la eventual sentencia favorable al demandante o la indemnización de los perjuicios. No cabe caución cuando la medida no se relaciona con pretensiones económicas o busca anticipar materialmente el fallo.
- Art. 602: En procesos ejecutivos, el ejecutado puede evitar o levantar embargos y secuestros si presta caución por el valor actual de la ejecución aumentado en un cincuenta por ciento (50 %).
- Art. 597 (numeral 3): El embargo y el secuestro se levantan si el demandado presta caución para garantizar lo que se pretende y el pago de las costas.
- Art. 603: Autoriza expresamente que la caución se preste mediante póliza otorgada por compañía de seguros (además de garantía bancaria, dinero o títulos), lo que convierte a la póliza judicial en el instrumento práctico de la contracaución.
Respaldo constitucional: En la Sentencia C-043 de 2021, al declarar que en el proceso ordinario laboral también proceden las medidas cautelares innominadas del artículo 590 del CGP, la Corte Constitucional reiteró que las medidas cautelares no pueden ser arbitrarias y que la discrecionalidad del juez nunca puede constituir arbitrariedad, bajo el principio de proporcionalidad. Este equilibrio protege al demandante frente a la insolvencia del deudor, pero también al demandado frente a la paralización económica desproporcionada antes de ser vencido en juicio.
Calificación por el juez: Prestada la caución, el juez califica su suficiencia y la acepta o la rechaza (art. 604 del CGP). Si una póliza que cumple lo ordenado se rechaza sin fundamento, la parte puede interponer los recursos procedentes contra esa decisión.
6.2. Caución en Medidas Cautelares Contencioso-Administrativas (Art. 232 CPACA)
Marco: Artículo 232 de la Ley 1437 de 2011 (CPACA)
Regla: Quien solicita una medida cautelar en lo contencioso administrativo debe, por regla general, prestar caución para garantizar los perjuicios que la medida pueda causar. No obstante, el propio Art. 232 exceptúa de ese deber, entre otros casos, la suspensión provisional de los efectos de un acto administrativo, los procesos en defensa de derechos e intereses colectivos, la acción de tutela y los casos en que el solicitante es una entidad pública.
Implicación práctica: La demanda de cauciones de gran cuantía ante el Estado no proviene de la suspensión provisional (que está exenta), sino de las demás medidas cautelares —en especial las positivas e innominadas del Art. 230 CPACA— que sí exigen garantía. Es ahí donde gremios y empresas que impugnan regulaciones estatales recurren a la póliza judicial. Además, la medida cautelar solo puede hacerse efectiva a partir de la ejecutoria del auto que acepta la caución prestada (art. 233 CPACA).
7. Proceso de Emisión Digital (2026)
El proceso de emisión se ha digitalizado casi completamente:
Paso a paso:
- Solicitud: El abogado envía auto judicial y estados financieros al intermediario o aseguradora
- Análisis (Underwriting):
- Verificación en centrales de riesgo (Datacrédito, CIFIN)
- Validación en listas restrictivas (SARLAFT)
- Análisis de capacidad de subrogación
- Tiempo: 4 a 48 horas
- Emisión: Póliza en formato PDF con firma digital certificada (Ley 527/99)
- Radicación: por el canal que el despacho tenga habilitado (en general, su correo electrónico institucional; SAMAI en lo contencioso administrativo), con copia a los demás sujetos procesales (art. 3 Ley 2213 de 2022; art. 78 num. 14 CGP)
- Verificación: Juzgado valida autenticidad mediante:
- Código QR en la póliza
- Consulta en página web de la aseguradora
- Sistema de validación digital integrado
Manejo de Vigencias
Ventaja de trabajar con Judiser - Seguros Mundial:
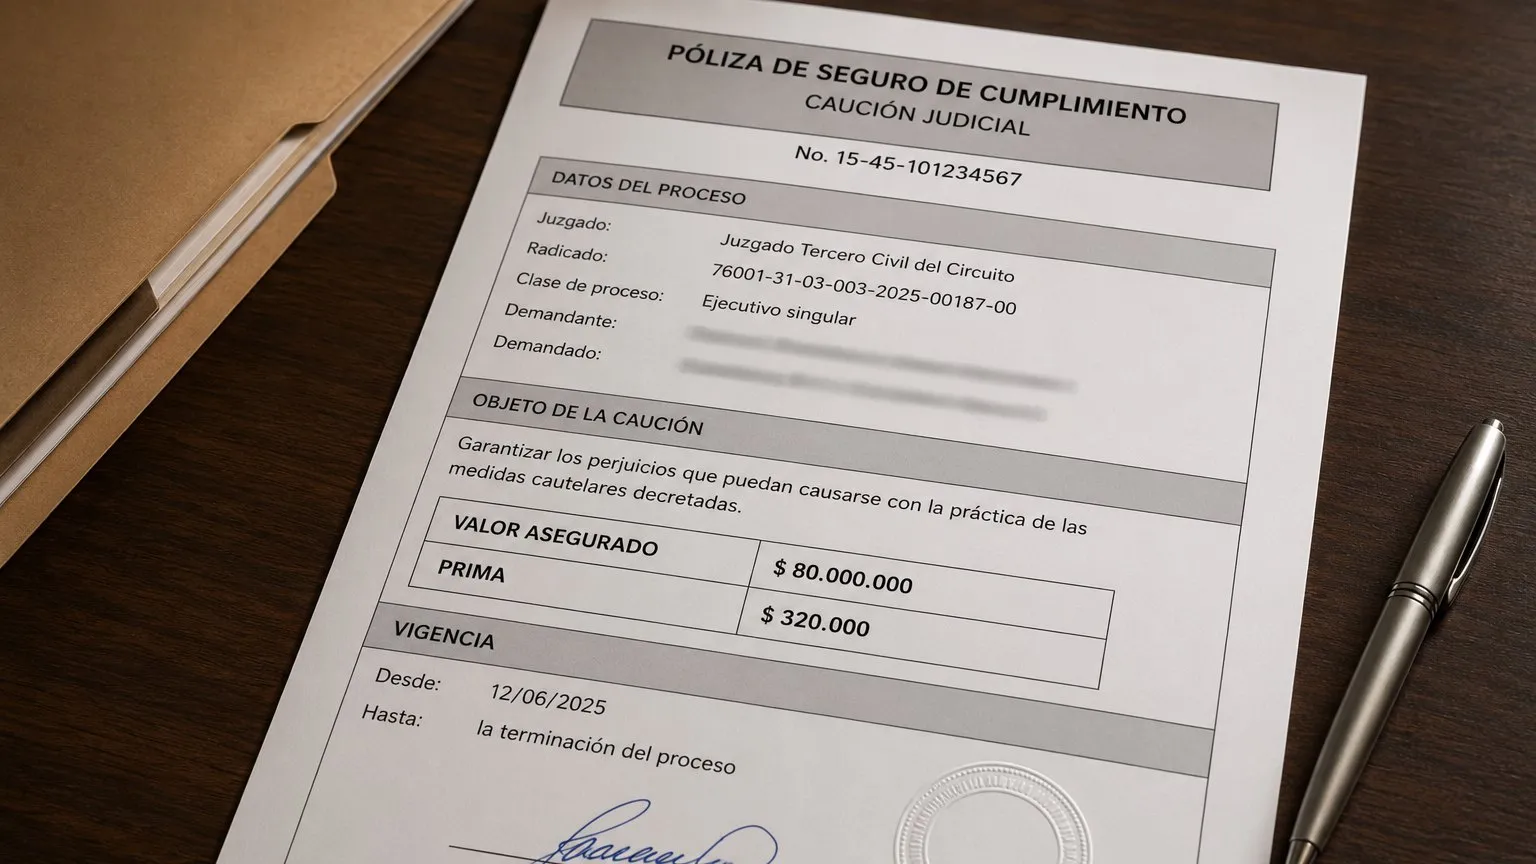
En Judiser, como agentes intermediarios de Seguros Mundial, gestionamos pólizas con vigencia abierta mientras el tomador siga vinculado al proceso y con pago único de la prima: se paga una sola vez al expedirla, sin renovaciones anuales. Además, según el clausulado de caución judicial de Seguros Mundial, la aseguradora no puede revocar el contrato: su responsabilidad solo cesa por el cumplimiento de la obligación o por el pago del siniestro.
Con Seguros Mundial a través de Judiser: usted hace un único pago (la forma de pago consta en la carátula de cada póliza), la vigencia es abierta hasta la terminación del proceso y el clausulado de caución judicial de Mundial impide que la aseguradora revoque la póliza. La aceptación de la caución la decide el juez al calificarla.
8. Errores Comunes que Causan Rechazo
Estos errores pueden llevar a que el juez no acepte la caución al calificarla (art. 604 del CGP):
- Monto insuficiente: Valor asegurado inferior al ordenado por el juez
- Beneficiario incorrecto: No nombrar correctamente al juzgado o parte beneficiaria
- Radicado incompleto o erróneo: Error en número de proceso o año
- Vigencia inadecuada: Fecha de vencimiento fija en vez de "hasta terminación del proceso"
- Falta de validación: Póliza de aseguradora no vigilada por Superintendencia Financiera
- Información incompleta: Ausencia de datos del tomador o del proceso
- Soporte de pago ausente: No adjuntar comprobante de pago de prima
Cotizar por WhatsApp
Artículos Relacionados
Si te interesó este tema, también te pueden servir estas guías especializadas:
-
Tipos de Pólizas Judiciales: Clasificación completa según la etapa procesal y el tipo de proceso
Leer guía completa → -
Errores que Causan Rechazo: Análisis detallado de cada error y cómo prevenirlo
Ver errores comunes → -
Servicio de Gestión de Pólizas: Cómo tramitamos pólizas judiciales en Judiser
Conocer servicio →
Conclusiones y Proyecciones 2026
El panorama de las pólizas judiciales en Colombia ha alcanzado un grado de madurez técnica y jurídica notable:
- Instrumento consolidado: Es un medio de caución habitual, admitido expresamente por el artículo 603 del CGP
- Jurisdicción laboral: La Ley 2452 de 2025 fija reglas expresas de caución para medidas cautelares (hasta el 10 % de las pretensiones) y para suspender sentencias recurridas en casación
- Presión de costos: Entre inflación, aumento de UVT/SMMLV y el IVA del 19%, el costo de litigar garantizado está aumentando
Recomendación estratégica: Los litigantes deben pre-aprobar cupos de cauciones con aseguradoras antes de iniciar litigios estratégicos. Las empresas deben ver la prima de la póliza no como gasto, sino como inversión en continuidad operativa frente a la incertidumbre procesal.
- ✓ Revisión técnica del auto judicial
- ✓ Emisión habitualmente en 24 a 48 horas hábiles, una vez aprobada la solicitud y recibidos los documentos
- ✓ Pago único, vigencia abierta hasta la terminación del proceso y póliza irrevocable por la aseguradora
- ✓ Tarifas competitivas del mercado
- ✓ Acompañamiento durante todo el proceso
- ✓ Revisión de los datos de la póliza frente al auto antes de radicarla
Cotizar por WhatsApp
Última actualización: 29 de septiembre de 2026. Basado en el Código General del Proceso y la Ley 2452 de 2025 vigentes a esa fecha. Las cifras de costos son referenciales.