La liquidación del crédito es el momento del proceso ejecutivo en el que la obligación reconocida en el mandamiento de pago se convierte en una cifra concreta: capital, intereses causados, abonos y, cuando corresponde, conversión a moneda nacional. De ella depende, por ejemplo, cuánto dinero embargado se entrega al acreedor o hasta qué valor puede el ejecutante rematar por cuenta de su crédito.
Esta guía explica, desde el artículo 446 del Código General del Proceso (CGP), cuándo se presenta la liquidación, qué debe contener, cómo estructurar el cálculo de intereses y cómo funcionan el traslado, las objeciones, la aprobación y la actualización. Está pensada para abogados litigantes y dependientes judiciales que necesitan presentar una cuenta clara y verificable.
¿Qué encontrarás en esta guía?
- Qué es la liquidación del crédito y en qué se diferencia de la liquidación de costas
- El momento procesal para presentarla
- Qué debe contener según el artículo 446
- Cómo calcular capital, intereses y abonos paso a paso
- Traslado, objeciones, aprobación y recursos
- Actualización de la liquidación y errores frecuentes
1. Qué es la liquidación del crédito
En el proceso ejecutivo, el mandamiento de pago ordena cumplir una obligación, pero no siempre fija su valor final: los intereses siguen causándose con el paso del tiempo y pueden existir pagos parciales posteriores a la demanda. La liquidación del crédito es el estado de cuenta que concreta esa obligación a una fecha determinada, con base en lo dispuesto en el mandamiento ejecutivo.
1.1. Liquidación del crédito y liquidación de costas
Aunque el artículo 446 se titula «Liquidación del crédito y las costas», en la práctica son cuentas distintas:
| Aspecto | Liquidación del crédito | Liquidación de costas |
|---|---|---|
| Qué comprende | Capital, intereses causados, abonos y conversión de moneda, si aplica. | Expensas, gastos judiciales, honorarios de auxiliares y agencias en derecho. |
| Quién la elabora | Cualquiera de las partes la presenta (art. 446, num. 1). | La hace el secretario del despacho (art. 366, num. 1). |
| Cómo se controvierte | Objeción en el traslado, con liquidación alternativa (art. 446, num. 2). | Recursos de reposición y apelación contra el auto que aprueba las costas (art. 366, num. 5). |
2. Cuándo se presenta: el momento procesal
El numeral 1 del artículo 446 del CGP permite presentar la liquidación del crédito en dos supuestos:
- Ejecutoriado el auto que ordena seguir adelante la ejecución. Cuando el ejecutado no propone excepciones oportunamente, el artículo 440 del CGP dispone que el juez ordene, mediante auto que no admite recurso, seguir adelante la ejecución, practicar la liquidación del crédito y condenar en costas.
- Notificada la sentencia que resuelve las excepciones, siempre que no sea totalmente favorable al ejecutado.
La norma habilita a cualquiera de las partes. En la práctica suele presentarla el ejecutante, pero el ejecutado también puede hacerlo, por ejemplo cuando ha realizado abonos que quiere ver reflejados.
3. Qué debe contener según el artículo 446
La liquidación debe presentarse «con especificación del capital y de los intereses causados hasta la fecha de su presentación». A partir del texto de la norma, una liquidación completa debería identificar:
- El capital reconocido en el mandamiento de pago, discriminado si hay varias cuotas con fechas de exigibilidad distintas.
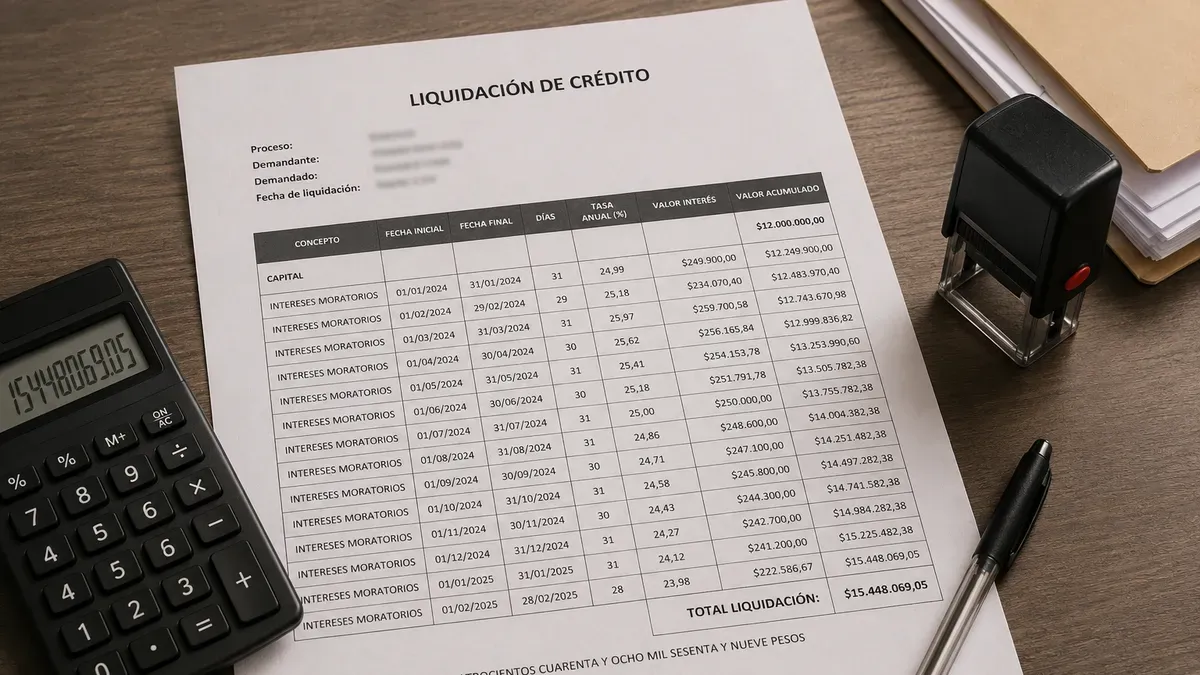
- Los intereses causados —de plazo y de mora, según lo ordenado—, con su periodo, su tasa y su valor.
- La conversión a moneda nacional del capital y los intereses, cuando la obligación esté pactada en moneda extranjera.
- La fecha de corte, que por regla general es la fecha de presentación.
- Los documentos que la sustenten, si son necesarios: constancias de abonos, títulos de depósito judicial, entre otros. Las tasas certificadas son hechos notorios (art. 180 del CGP), así que basta identificar la resolución de cada periodo, aunque adjuntarla facilita la revisión.
El límite es el propio mandamiento ejecutivo: la liquidación se hace «de acuerdo con lo dispuesto en el mandamiento ejecutivo». Incluir conceptos, fechas o tasas distintas de las ordenadas es una de las causas más frecuentes de modificación por parte del juez.
4. Cómo calcular la liquidación paso a paso
4.1. Reúna los datos del mandamiento de pago
Antes de abrir la hoja de cálculo, extraiga del expediente:
- Valor del capital o de cada cuota, y su fecha de exigibilidad.
- Tipo de intereses ordenados (de plazo, moratorios o ambos) y desde qué fecha corren.
- La tasa ordenada: pactada, legal o una referencia como el interés bancario corriente.
- Liquidaciones anteriores en firme, si existen.
- Abonos, pagos o títulos de depósito judicial ya entregados al acreedor.
4.2. Identifique la tasa aplicable
La tasa depende de la naturaleza de la obligación y de lo ordenado en el proceso. Como referencia normativa:
- Obligaciones mercantiles: el artículo 884 del Código de Comercio establece que, si las partes no pactaron el interés moratorio, este equivale a una y media veces el interés bancario corriente. El interés bancario corriente se acredita con la certificación de la Superintendencia Financiera, que se expide por periodos.
- Obligaciones civiles: el artículo 1617 del Código Civil fija el interés legal en el seis por ciento anual, salvo que se haya pactado un interés superior o exista norma especial.
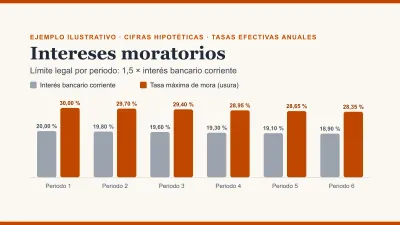
- Intereses pactados: se aplican los convenidos en el título, sin exceder el límite de usura: una y media veces el interés bancario corriente certificado para cada periodo (art. 884 del Código de Comercio y art. 305 del Código Penal). El mismo artículo 884 prevé la pérdida de intereses cuando se sobrepasan esos montos.
Para profundizar en la tasa de mora de cada tipo de obligación, el límite de usura y la fecha desde la que corren los intereses, consulte la guía sobre intereses moratorios en liquidaciones judiciales.
4.3. Liquide los intereses por periodos
Divida el tiempo de mora en tramos que coincidan con los periodos de vigencia de cada tasa. Para cada tramo, calcule el interés sobre el capital insoluto. Cuando la tasa está expresada como efectiva anual (EA), una forma habitual de hallar el interés de un tramo es:
Interés del tramo = Capital × [(1 + tasa EA)(días / 365) − 1]
Existen otros métodos de conversión (por ejemplo, a tasa nominal mensual). Lo importante es aplicar un método coherente en toda la cuenta, explicarlo en el escrito y seguir la instrucción del despacho si la hay.
Esta fórmula aplica a tasas expresadas como efectivas anuales, como el interés bancario corriente. El interés legal civil del seis por ciento anual no es una tasa efectiva anual y suele liquidarse de forma simple, proporcional a los días; siga lo que haya ordenado el despacho.
| Tramo | Días | Tasa EA (hipotética) | Interés del tramo |
|---|---|---|---|
| 1 al 31 de marzo | 31 | 27,00 % | $205.075 |
| 1 al 30 de abril | 30 | 26,50 % | $195.089 |
| 1 al 31 de mayo | 31 | 26,20 % | $199.600 |
| Total intereses | 92 | — | $599.764 |
Las tasas del ejemplo son hipotéticas, no corresponden a certificaciones reales y solo muestran la mecánica; en ningún caso la tasa aplicada puede superar la de usura del periodo. En una liquidación real deben usarse las tasas certificadas o pactadas que correspondan a cada periodo, con su soporte.
4.4. Impute correctamente los abonos
El artículo 1653 del Código Civil dispone que, si se deben capital e intereses, el pago se imputa primero a los intereses, salvo que el acreedor consienta expresamente que se impute al capital.
4.5. No capitalice intereses sin fundamento
Sumar los intereses al capital para calcular nuevos intereses (anatocismo) está restringido. El artículo 1617 del Código Civil señala que «los intereses atrasados no producen interés», y el artículo 886 del Código de Comercio solo lo admite desde la demanda judicial o por acuerdo posterior al vencimiento, respecto de intereses debidos con al menos un año de anterioridad. En la liquidación, mantenga separadas las columnas de capital e intereses.
4.6. Presente una cuenta verificable
Un despacho revisa con más facilidad una liquidación que muestra su trazabilidad: tabla por tramos, tasas con su fuente, abonos con su fecha, totales parciales y resumen final. Adjunte los soportes que no consten ya en el expediente y radique el memorial por el canal habilitado del juzgado.
Consultar por WhatsApp
5. Traslado y objeciones
Según el numeral 2 del artículo 446, de la liquidación presentada se da traslado a la otra parte por tres (3) días, en la forma prevista en el artículo 110 del CGP: el traslado se incluye en una lista que permanece a disposición de las partes por un día y el término corre desde el día siguiente.
Si quien presenta la liquidación acredita haberla enviado a los demás sujetos procesales por un canal digital, el parágrafo del artículo 9 de la Ley 2213 de 2022 permite prescindir del traslado por secretaría. El traslado se entiende realizado a los dos (2) días hábiles siguientes al envío, y el término de tres (3) días empieza a contarse cuando el remitente recibe acuse de recibo o se puede constatar por otro medio que el destinatario accedió al mensaje. Conserve el envío y el acuse.
Durante el traslado, la contraparte:
- Solo puede formular objeciones relativas al estado de cuenta.
- Debe acompañar, so pena de rechazo, una liquidación alternativa que precise los errores puntuales que atribuye a la liquidación objetada.
6. Aprobación, modificación y recursos
Vencido el traslado, el juez decide por auto si aprueba o modifica la liquidación (art. 446, num. 3). Ese auto:
- Solo es apelable cuando resuelve una objeción o cuando el juez altera de oficio la cuenta.
- La apelación se tramita en el efecto diferido.
- El recurso no impide el remate de bienes ni la entrega de dineros al ejecutante en la parte que no es objeto de apelación.
La restricción es solo para la apelación: contra el auto que aprueba o modifica la liquidación procede el recurso de reposición dentro de los tres días siguientes a su notificación (art. 318 del CGP), aunque nadie la haya objetado.
La aprobación tiene efectos prácticos inmediatos. Cuando lo embargado es dinero, el artículo 447 del CGP dispone que, una vez ejecutoriado el auto que aprueba cada liquidación del crédito o de las costas, el juez ordena su entrega al acreedor hasta la concurrencia del valor liquidado. En los ejecutivos de alimentos de niños, niñas y adolescentes, el parágrafo del artículo 447 (adicionado por la Ley 2541 de 2025) prevé la entrega anticipada de títulos, sin esperar la liquidación aprobada: procede cuando el mandamiento de pago está en firme y el ejecutado no se ha opuesto, por el valor de la cuota periódica actual.
7. Actualización de la liquidación
Los intereses siguen causándose después de aprobada la liquidación, pero eso no autoriza a actualizarla en cualquier momento. El numeral 4 del artículo 446 prevé la actualización solo en los casos previstos en la ley, por ejemplo la liquidación adicional para terminar el proceso por pago (art. 461 del CGP), con el mismo trámite de presentación, traslado y decisión. Algunos despachos rechazan actualizaciones periódicas sin causa legal.
La regla clave es que la actualización toma como base la liquidación que esté en firme. No se rehace la cuenta desde el principio: se parte del saldo aprobado y se liquidan los intereses posteriores, descontando los abonos y los títulos entregados desde entonces.
8. Errores frecuentes
- Presentar la liquidación antes de la ejecutoria del auto que ordena seguir adelante la ejecución.
- Aplicar una sola tasa a todo el periodo cuando la ordenada varía según certificación.
- Liquidar intereses desde una fecha distinta a la fijada en el mandamiento de pago.
- Imputar abonos al capital sin el consentimiento del acreedor, en contra del artículo 1653 del Código Civil.
- Capitalizar intereses sin fundamento legal o contractual.
- Omitir títulos de depósito judicial ya entregados al acreedor.
- En la actualización, recalcular desde el inicio en lugar de partir de la liquidación en firme.
- No explicar el método de cálculo ni identificar la fuente de las tasas utilizadas.
- Aplicar tasas superiores a la de usura del periodo.
9. Lista de verificación antes de radicar
- El auto de seguir adelante la ejecución, o la sentencia de excepciones, está ejecutoriado o notificado según corresponda.
- El capital, las fechas y los conceptos coinciden con el mandamiento de pago.
- Cada tramo tiene su tasa y la fuente de esa tasa.
- Los abonos están imputados primero a intereses, salvo consentimiento expreso del acreedor.
- Capital e intereses están en columnas separadas.
- La fecha de corte está indicada y es coherente con la fecha de presentación.
- Se adjuntan los soportes que no constan en el expediente.
- Si se envía por canal digital a la contraparte, se conserva la constancia del envío y del acuse de recibo.
Artículos relacionados
- Intereses moratorios en liquidaciones judiciales: qué tasa aplicar, desde cuándo corre la mora y cuál es el límite de usura.
- Cuantías procesales en Colombia 2026: cómo se clasifica la cuantía de un proceso y por qué no debe confundirse con el valor de una liquidación.
- Notificaciones judiciales en Colombia: la notificación del mandamiento de pago es el paso previo que permite llegar a la etapa de liquidación.
- Servicio de liquidaciones judiciales: preparamos el cálculo del crédito, los intereses y las actualizaciones con soportes para su revisión.
- Asesoría y trámites judiciales: apoyo operativo para diligencias, aranceles y gestión documental ante despachos.