Los intereses moratorios suelen ser la parte más discutida de una liquidación judicial. El capital normalmente está claro en el mandamiento de pago; lo que genera objeciones y modificaciones es la tasa aplicada, la fecha desde la que se cuenta la mora y la forma de calcular cada periodo.
Esta guía explica, con base en el Código Civil, el Código de Comercio, la Ley 45 de 1990 y el Código General del Proceso (CGP), qué tasa corresponde a cada tipo de obligación, cuál es el límite legal, desde cuándo se causan los intereses y cómo liquidarlos por tramos. El trámite de presentación, traslado y aprobación de la cuenta se explica en la guía sobre la liquidación del crédito del artículo 446 del CGP. Si prefiere delegar el cálculo, en nuestro servicio de liquidaciones judiciales preparamos la cuenta por periodos con sus soportes.
¿Qué encontrarás en esta guía?
- La diferencia entre intereses de plazo e intereses de mora
- Desde cuándo corren los intereses moratorios
- Qué tasa aplicar en obligaciones civiles, mercantiles y pactadas
- El límite de usura y las sanciones por cobrar de más
- Cómo liquidar la mora por periodos, con un ejemplo
- Cuotas, cláusula aceleratoria y errores frecuentes
1. Intereses de plazo e intereses de mora
En una obligación de dinero pueden existir dos clases de intereses, que cubren momentos distintos:
| Aspecto | Intereses de plazo (remuneratorios) | Intereses moratorios |
|---|---|---|
| Qué retribuyen | El uso del dinero durante el plazo concedido al deudor. | El retardo en el pago una vez vencido el plazo. |
| Cuándo corren | Mientras la obligación no es exigible. | Desde que el deudor está en mora. |
| Tasa sin pacto (mercantil) | El interés bancario corriente (art. 884 C.Co.). | Una y media veces el interés bancario corriente (art. 884 C.Co.). |
Como cubren periodos diferentes, en la liquidación no deben superponerse sobre el mismo capital y el mismo periodo. Además, el artículo 65 de la Ley 45 de 1990 aclara que toda suma que se cobre como sanción por el simple retardo en una obligación dineraria se tiene como interés de mora, cualquiera sea su denominación. Esas sumas cuentan, por tanto, para el límite legal.
2. Desde cuándo corren los intereses moratorios
Los intereses de mora se causan desde que el deudor está en mora. El artículo 1608 del Código Civil señala que esto ocurre:
- Cuando no ha cumplido la obligación dentro del término estipulado, salvo que la ley exija requerirlo.
- Cuando la obligación solo podía cumplirse dentro de cierto tiempo y el deudor lo dejó pasar.
- En los demás casos, cuando ha sido judicialmente reconvenido por el acreedor.
Para las obligaciones mercantiles de dinero, el artículo 65 de la Ley 45 de 1990 establece que el deudor debe pagar intereses en caso de mora y a partir de ella.
En el proceso ejecutivo, el artículo 431 del CGP ordena el pago de las sumas de dinero con los intereses «desde que se hicieron exigibles hasta la cancelación de la deuda». La fecha concreta de inicio es, en todo caso, la que fija el mandamiento de pago.
3. Qué tasa aplicar
3.1. Obligaciones mercantiles sin tasa pactada
El artículo 884 del Código de Comercio, modificado por el artículo 111 de la Ley 510 de 1999, dispone que si las partes no estipularon el interés moratorio, este será equivalente a una y media veces el interés bancario corriente. El interés bancario corriente se prueba con la certificación de la Superintendencia Financiera (art. 884, inc. 2), que como indicador económico nacional es un hecho notorio (art. 180 del CGP): basta identificar la resolución de cada periodo, aunque adjuntarla facilita la revisión.
Dos detalles de esa certificación importan al liquidar:
- Periodo: actualmente la Superintendencia certifica la tasa en términos efectivos anuales, con vigencia por mes calendario. Para deudas antiguas, use el certificado vigente en cada tramo, cualquiera haya sido su periodicidad.
- Modalidad: se certifican tasas distintas según la modalidad de crédito (consumo y ordinario, productivo, popular productivo, entre otras). Use la que corresponda a la obligación o la que indique el mandamiento de pago; mezclar modalidades altera toda la cuenta.
3.2. Obligaciones civiles sin tasa pactada
El artículo 1617 del Código Civil establece que, en la mora de obligaciones de dinero, empiezan a deberse los intereses legales, fijados en el seis por ciento anual, salvo que se haya pactado un interés superior o que una disposición especial autorice cobrar intereses corrientes. La misma norma aclara que el acreedor no necesita probar perjuicios cuando solo cobra intereses: basta el hecho del retardo.
3.3. Tasa pactada en el título
Si el pagaré, el contrato o el título fijan una tasa de mora, esa es la que se liquida, siempre que no supere el límite legal vigente en cada periodo. Cuando la tasa pactada excede ese tope, en la práctica el despacho suele limitarla al máximo legal al librar el mandamiento o al revisar la liquidación. Eso no agota las consecuencias del exceso: el deudor puede invocar las sanciones de la sección 4 y, en el mutuo civil, el artículo 2231 del Código Civil prevé que el juez, a petición del deudor, reduzca al interés corriente el interés convencional que lo exceda en una mitad (la posición mayoritaria lo aplica también a los intereses de mora, aunque en la práctica muchos jueces reducen al tope legal y no hay criterio uniforme).
4. El límite legal: la tasa de usura
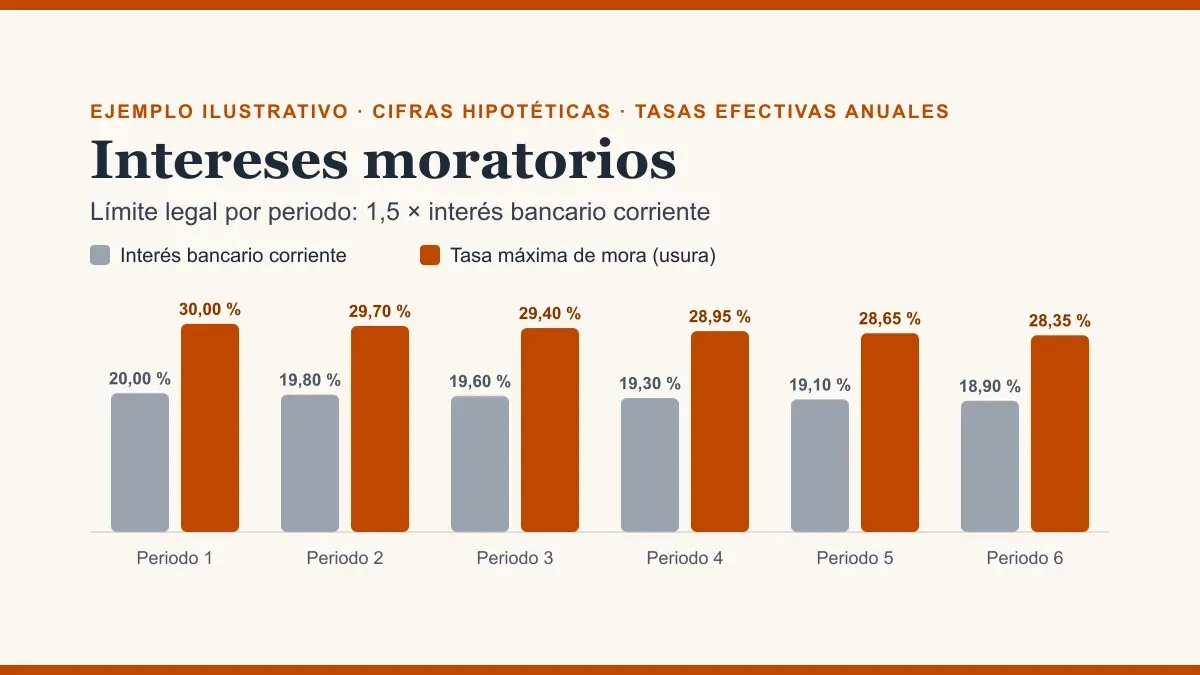
Ningún interés, pactado o no, puede superar el límite de usura. El artículo 305 del Código Penal tipifica como delito recibir o cobrar una utilidad que exceda en la mitad el interés bancario corriente certificado para el periodo correspondiente. En la práctica, ese tope equivale a 1,5 veces el interés bancario corriente de cada periodo, que es también la tasa de mora supletiva en materia mercantil.
Cobrar por encima del límite tiene consecuencias civiles:
- El artículo 884 del Código de Comercio prevé que, en cuanto se sobrepasen esos montos, el acreedor «perderá todos los intereses», sin perjuicio de lo dispuesto en el artículo 72 de la Ley 45 de 1990.
- El artículo 72 de la Ley 45 de 1990 dispone que el acreedor pierde los intereses cobrados en exceso, aumentados en un monto igual, y que el deudor puede pedir la devolución de lo pagado por esos intereses más una suma igual al exceso, a título de sanción.
5. Cómo liquidar la mora por periodos
La forma más segura de calcular los intereses moratorios es dividir el tiempo de mora en tramos que coincidan con la vigencia de cada certificación, y aplicar a cada tramo su propia tasa.
- Fije el capital y la fecha de inicio según el mandamiento de pago.
- Obtenga la tasa de cada periodo: la pactada o, a falta de pacto, la legal (1,5 veces el interés bancario corriente certificado en las obligaciones mercantiles; el 6 % anual en las civiles), sin superar el límite de usura.
- Convierta la tasa efectiva anual al número de días del tramo con un método coherente.
- Calcule el interés de cada tramo sobre el capital insoluto, sin sumar intereses anteriores al capital.
- Totalice y descuente los abonos, imputándolos primero a intereses salvo que el acreedor consienta expresamente imputarlos al capital (art. 1653 del Código Civil, aplicable también a las obligaciones mercantiles por remisión del art. 822 del Código de Comercio).
Con una tasa efectiva anual (EA), una fórmula habitual para el interés de un tramo es:
Interés del tramo = Capital × [(1 + tasa EA)(días / 365) − 1]
Por ejemplo, una tasa del 30 % EA equivale aproximadamente a un 2,21 % efectivo mensual o a un 0,0719 % efectivo diario (año de 365 días).
Esta fórmula aplica a tasas expresadas como efectivas anuales, como el interés bancario corriente. El interés legal civil del seis por ciento anual no es una tasa efectiva anual y suele liquidarse de forma simple, proporcional a los días (así se calculó el ejemplo de la sección 3.3); siga lo que haya ordenado el despacho.
| Tramo | Días | Interés bancario corriente (hipotético) | Tasa de mora (× 1,5) | Interés del tramo |
|---|---|---|---|---|
| 1 al 31 de marzo | 31 | 20,00 % | 30,00 % | $225.331 |
| 1 al 30 de abril | 30 | 19,80 % | 29,70 % | $216.044 |
| 1 al 31 de mayo | 31 | 19,60 % | 29,40 % | $221.314 |
| Total intereses | 92 | — | — | $662.689 |
Las tasas del ejemplo son hipotéticas, no corresponden a certificaciones reales y solo muestran la mecánica; las cifras están redondeadas al peso. Como la mora supletiva mercantil coincide con el límite de usura, esa tasa ya es el máximo: no admite recargos adicionales por el retardo, que se tendrían como intereses de mora (art. 65 de la Ley 45 de 1990). En una liquidación real, tome del certificado de la Superintendencia Financiera la tasa máxima de la modalidad y del periodo, en lugar de multiplicar y redondear por su cuenta, y conserve el soporte. El ejemplo de la guía del artículo 446 usa otras tasas hipotéticas, por eso sus totales no coinciden con los de esta tabla.
Cotizar por WhatsApp
6. Cuotas y cláusula aceleratoria
Cuando la obligación se paga por cuotas, cada una entra en mora desde su propia fecha de vencimiento. Por eso la liquidación debe llevar una fila o un bloque por cuota, con su fecha de exigibilidad, en lugar de aplicar una sola fecha de inicio a todo el capital.
Si el título incluye cláusula aceleratoria, el artículo 431 del CGP exige que el acreedor precise en la demanda desde qué fecha hace uso de ella. A partir de esa fecha, el saldo acelerado se hace exigible y puede liquidarse la mora sobre él; las cuotas vencidas antes conservan sus propias fechas. En las obligaciones mercantiles pagaderas por cuotas, la simple mora no autoriza a exigir la totalidad del crédito salvo pacto en contrario (art. 69 de la Ley 45 de 1990).
7. Intereses sobre intereses
Los intereses moratorios se calculan sobre el capital, no sobre intereses acumulados. El artículo 1617 del Código Civil dispone que los intereses atrasados no producen interés, y el artículo 886 del Código de Comercio solo lo permite desde la demanda judicial o por acuerdo posterior al vencimiento, respecto de intereses debidos con al menos un año de anterioridad. Mantenga columnas separadas para capital e intereses.
8. Errores frecuentes
- Liquidar una obligación civil con tasas mercantiles, o al revés.
- Sumar corrección monetaria a intereses comerciales, o liquidarla sin que haya sido ordenada.
- Aplicar una sola tasa a todo el periodo cuando la certificación cambió, o usar una modalidad de crédito que no corresponde.
- Liquidar la tasa pactada sin compararla con el límite de usura de cada tramo.
- Contar la mora desde una fecha distinta a la fijada en el mandamiento de pago.
- Cobrar intereses de plazo y de mora sobre el mismo capital y el mismo periodo.
- Olvidar que cada cuota tiene su propia fecha de vencimiento.
- Sumar los intereses al capital para calcular nuevos intereses sin fundamento legal.
- Incluir agencias en derecho o gastos del proceso dentro de la liquidación del crédito.
- No adjuntar la fuente de las tasas ni explicar el método de conversión.
Artículos relacionados
- Cómo hacer una liquidación de crédito judicial (Art. 446 CGP): momento procesal, contenido, traslado, objeciones, aprobación y actualización de la cuenta.
- Cuantías procesales en Colombia 2026: cómo se clasifica la cuantía de un proceso y por qué no debe confundirse con el valor liquidado.
- Servicio de liquidaciones judiciales: preparamos el cálculo del crédito y de los intereses por periodos, con soportes para su revisión.